

Entreprise réactive et à l'écoute
Entreprise réactive et à l'écoute. Le conseiller à pris le temps de bien expliquer les contrats.
Nathalie Bailet
Nvestir est un comparateur indépendant de plus de 100 contrats chez 30 assureurs : retenez celui qui vous correspond le plus.
Comparer les PERRépondez au questionnaire et visualisez
votre patrimoine à la retraite
Quel est votre objectif ?
Ils nous ont confié leur retraite
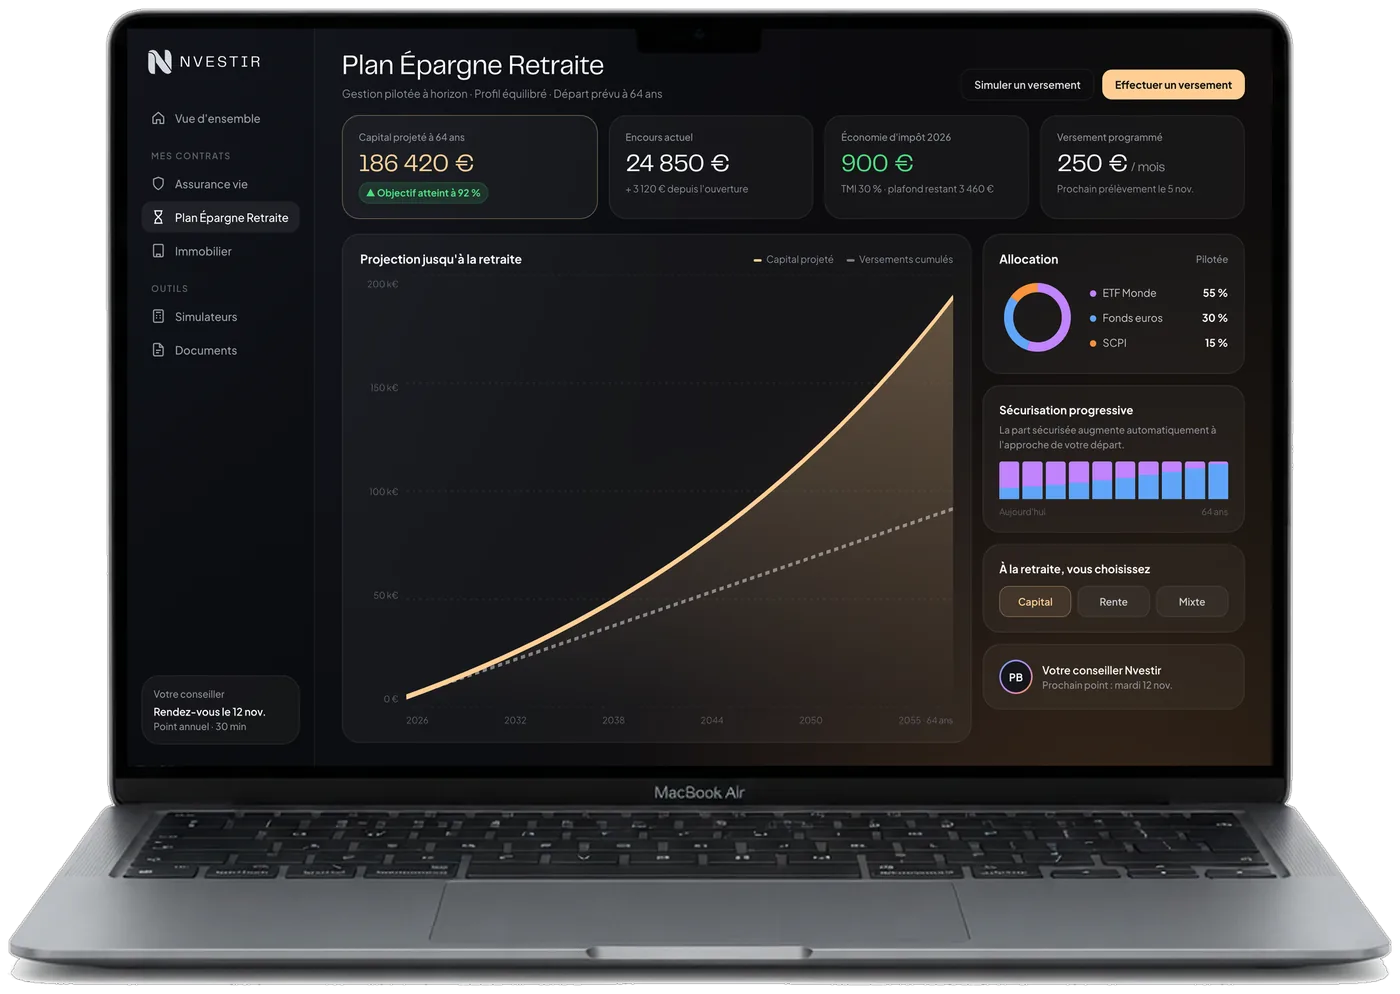
Le bon PER, et un conseiller
à vos côtés jusqu'à la retraite
Ils parlent de nous

Nos partenaires
 Abeille Assurances
 Swiss Life
 Generali
 Axa
 Garance
 BNP Paribas Cardif
 Allianz
 SpiricaAbeille AssurancesSwiss LifeGeneraliAxaGaranceBNP Paribas CardifAllianzSpiricaAbeille AssurancesSwiss LifeGeneraliAxaGaranceBNP Paribas CardifAllianzSpirica
Les versements volontaires sur votre PER sont déductibles de votre revenu imposable, dans la limite de votre plafond épargne retraite. Plus votre tranche marginale d'imposition est élevée, plus l'économie est importante.
| Année | Effort réel | Économies d'impôt | Total versé |
|---|---|---|---|
| 0 | 0 € | 0 € | 0 € |
| 5 | 21 000 € | 9 000 € | 30 000 € |
| 10 | 42 000 € | 18 000 € | 60 000 € |
| 15 | 63 000 € | 27 000 € | 90 000 € |
| 20 | 84 000 € | 36 000 € | 120 000 € |
Exemple indicatif : 6 000 € versés chaque année pendant 20 ans, hors prélèvements sociaux. L'avantage fiscal dépend de votre situation et sera repris lors de la sortie si les versements ont été déduits à l'entrée.
Un produit unique issu de la loi PACTE, qui remplace le PERP, le contrat Madelin, l'article 83 et le PERCO. Bloqué jusqu'à la retraite, sauf accident de la vie et achat de la résidence principale.
Versement libre ou programmé, à partir de quelques dizaines d'euros par mois. Vous ajustez ou mettez en pause quand vous le souhaitez.
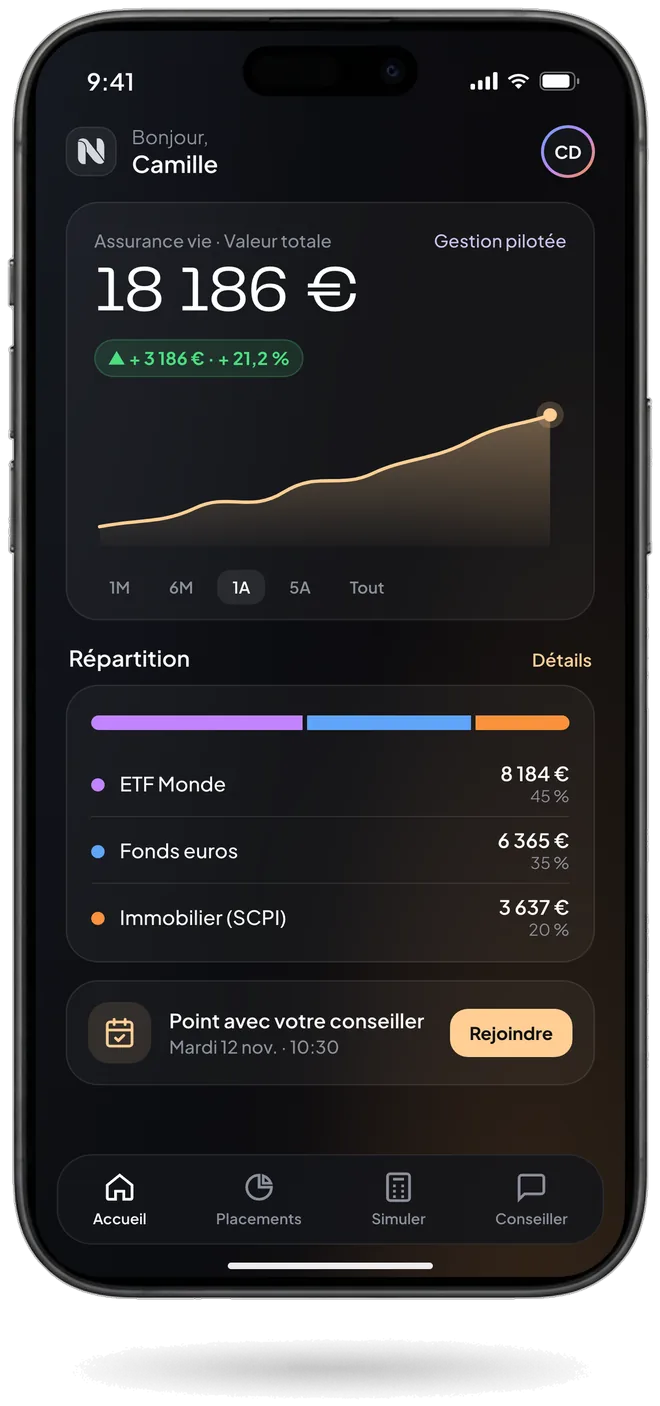
Vos versements sont placés sur un portefeuille diversifié (ETF, fonds euros, immobilier) piloté en fonction de votre horizon de retraite.
En gestion pilotée à horizon, la part d'actifs risqués diminue automatiquement à mesure que vous vous rapprochez de la retraite.
Au moment venu, vous choisissez une sortie en capital, en rente viagère, ou un mélange des deux selon vos besoins.
Vos anciens produits d'épargne retraite peuvent être transférés vers un PER unique, plus lisible et souvent moins chargé en frais. Nvestir s'occupe des démarches auprès de vos assureurs.
Le même contrat, deux façons de l'utiliser. Vous pouvez passer de l'une à l'autre sans frais, à tout moment.
L'allocation est gérée pour vous et le risque baisse progressivement à l'approche de la retraite. Trois profils disponibles : prudent, équilibré, dynamique.
Vous construisez votre allocation parmi une sélection d'ETF, de fonds euros et de supports immobiliers, et vous arbitrez quand vous le souhaitez.
Rien n'est figé à l'ouverture. Vous choisissez le mode de sortie au moment du départ en retraite, en fonction de vos besoins et de votre fiscalité.
En une fois ou de façon fractionnée. Idéal pour financer un projet ou compléter ses revenus librement.
Un revenu garanti à vie, versé chaque mois ou chaque trimestre, éventuellement réversible au conjoint.
Une part en capital pour vos projets, une part en rente pour sécuriser un revenu régulier.
L'épargne est bloquée jusqu'à la retraite, sauf dans six situations prévues par la loi.
Le PER est un produit réglementé. Nvestir n'émet aucun contrat en propre : nous comparons le marché, puis ajoutons la transparence sur les frais et un accompagnement humain à chaque étape.
Nvestir ne distribue pas son propre PER : nous comparons plus de 30 compagnies d'assurance et plus de 100 contrats, puis retenons celui qui correspond à votre profil et à vos objectifs.
Les actifs sont cantonnés au profit des assurés et la garantie fonds euros porte sur le capital versé, nets de frais de gestion.
Nvestir est adhérent de la Chambre Nationale des Conseils en Gestion de Patrimoine et vous remet un rapport de préconisation écrit.
Aucun frais sur versements, arbitrages gratuits, et chaque frais de gestion vous est détaillé avant la souscription.
Une question sans réponse ?
Posez-la à un conseiller
Les informations présentées sur cette page ont une vocation pédagogique et ne constituent pas un conseil en investissement personnalisé. Le Plan Épargne Retraite est un placement de long terme dont l'épargne est bloquée jusqu'au départ en retraite, hors cas de déblocage anticipé prévus par la loi.
Investir comporte des risques de perte en capital sur les supports en unités de compte, dont la valeur n'est pas garantie et évolue à la hausse comme à la baisse. L'avantage fiscal à l'entrée est repris lors de la sortie lorsque les versements ont été déduits du revenu imposable. Le traitement fiscal dépend de la situation individuelle de chacun et est susceptible d'évoluer.
Simulez votre économie d'impôt, choisissez votre gestion et laissez Nvestir s'occuper du reste, transfert de vos anciens contrats compris.